Банкротство завершено, но налоговый долг остался: почему Верховный Суд не списал требование ФНС
Процедура завершена — значит ли это, что списаны все долги? В деле № А82-22452/2018 Верховный Суд освободил гражданина от всех обязательств, кроме требования ФНС на 4 383,62 ₽. Разбираем цепочку рассуждений Суда: частичное освобождение, поведение кредиторов, публичный интерес и незавершённые обособленные споры.
Краткий ответ
Да, долг может остаться, даже если банкротство завершено. В деле № А82-22452/2018 Верховный Суд РФ завершил реализацию имущества гражданина и освободил его от всех долгов, кроме одного — требования ФНС на 4 383,62 ₽.
Общего правила «налоги при банкротстве не списываются» Суд не ввёл. Он применил частичное освобождение от обязательств по принципу соразмерности: учёл поведение должника, поведение каждого кредитора и публичный характер налоговой обязанности (ст. 57 Конституции РФ).
Обычно результат банкротства гражданина описывают просто: процедура завершена — долги списаны. Но юридически это не всегда одно и то же.
В деле № А82-22452/2018 Верховный Суд РФ завершил процедуру реализации имущества гражданина, освободил его от дальнейшего исполнения требований кредиторов, но сделал исключение для одного кредитора — Федеральной налоговой службы. Непогашенное требование ФНС составляло всего 4 383 руб. 62 коп. При этом внутри дела ещё оставались незавершённые обособленные споры.
Возникают два вопроса. Почему Верховный Суд выделил именно требование налогового органа и сохранил его после банкротства? И что происходит с незавершёнными спорами, если основное дело уже можно завершить?
Ответы важны не только для конкретного дела. Определение Судебной коллегии по экономическим спорам ВС РФ от 03.09.2026 № 301-ЭС21-23756(4) показывает, как принцип соразмерности позволяет индивидуализировать последствия банкротства и какое значение при этом может иметь публично-правовая природа требования кредитора.
Что произошло в деле Дорофеева
Дело о банкротстве Павла Дорофеева началось в конце 2018 года по его собственному заявлению. В марте 2019 года гражданин был признан банкротом, в отношении него введена процедура реализации имущества. Долги возникли ещё в 2007–2008 годах, то есть более 18 лет назад.
В реестр вошли требования четырёх кредиторов: Альфа-Банка (11,3 млн руб., обеспечено залогом квартиры), ООО «Норд» (4,45 млн руб.), банка «Союз» (1,6 млн руб.) и ФНС (17,7 тыс. руб.). Единственным реализованным имуществом стала заложенная квартира.
Банкротство продолжалось годами. Внутри дела возникали обособленные споры — об оспаривании сделок, о действиях финансового управляющего. Большинство из них инициировало ООО «Норд».
В 2025 году суд первой инстанции вновь продлил процедуру. Апелляционный и окружной суды с этим согласились, и Дорофеев обратился в Верховный Суд.
К моменту рассмотрения жалобы незавершёнными оставались споры по двум заявлениям ООО «Норд» об оспаривании сделок и по его же заявлению о признании незаконным бездействия финансового управляющего. Против завершения банкротства и против освобождения гражданина от обязательств выступали и ООО «Норд», и ФНС.
Верховный Суд отменил акты трёх нижестоящих инстанций и сам завершил процедуру реализации имущества. Но последствия для требований разных кредиторов оказались разными.
Завершить банкротство и списать все долги — не одно и то же
Завершение процедуры реализации имущества и освобождение гражданина от обязательств тесно связаны, но это два разных вопроса.
По общему правилу после завершения расчётов с кредиторами гражданин освобождается от дальнейшего исполнения их требований (ст. 213.28 Закона о банкротстве). Однако закон предусматривает исключения, а поведение самого должника может повлиять на решение об освобождении.
В деле Дорофеева Верховный Суд не выбрал ни один из крайних вариантов — «списать всё» или «не списывать ничего». Коллегия применила частичное освобождение от обязательств. Именно эта конструкция объясняет, почему требование ФНС получило другую судьбу.
Сначала Верховный Суд оценил поведение самого должника
ООО «Норд» и ФНС просили полностью отказать Дорофееву в освобождении от обязательств. Они утверждали, что должник скрывал доходы в ходе процедуры и оформлял купленное на эти доходы движимое имущество на родственников.
Верховный Суд эти обвинения доказанными не признал: по его оценке, доводы кредиторов «сводятся к косвенным предположениям». Доказательств сокрытия имущества или приносящей доход деятельности во время процедуры не было. Суд также учёл, что родители должника занимались предпринимательством и не исключалась материальная помощь со стороны семьи.
Но безупречным поведение должника Суд тоже не счёл. Коллегия признала обоснованным довод кредиторов о том, что должник трудоспособен, однако к трудоустройству в ходе дела о банкротстве не стремился.
На другую чашу весов Суд положил смягчающие обстоятельства:
- долги возникли более 18 лет назад, а гражданин более 14 лет находится под ограничениями — сначала в исполнительном производстве, затем в банкротстве;
- обязательства не связаны с преступлениями или причинением вреда;
- возможность вернуть кредит, по объяснениям должника, была утрачена из-за резкого изменения валютного курса;
- имущество, сделки с которым оспаривало ООО «Норд», не было сокрыто от кредиторов при возникновении обязательств.
Отсюда вопрос: должен ли один выявленный недостаток поведения — нежелание трудоустраиваться — привести к сохранению всех долгов, или последствия можно индивидуализировать?
Вместо принципа «всё или ничего» — соразмерность
Ответ Верховного Суда основан на принципе соразмерности. Коллегия указала, что «противодействие недобросовестности должно быть подчинено общему принципу соразмерности» (пп. 1 и 4 ст. 1, пп. 2 и 4 ст. 10 ГК РФ).
Со ссылкой на пункт 63 Обзора судебной практики по делам о банкротстве граждан (утв. Президиумом ВС РФ 18.06.2025) Суд отметил, что законодательство о банкротстве допускает частичное освобождение должника от обязательств — с тем, «чтобы примененные к должнику меры соответствовали его поведению».
Это принципиальная часть определения. Недостатки поведения гражданина не обязательно должны приводить к сохранению всех его долгов — последствия должны быть соразмерны установленным обстоятельствам.
Следующий вопрос: если гражданина следует освободить от большинства обязательств, какое требование сохранить? Здесь и проявилось различие между ООО «Норд» и ФНС.
Почему долг перед ООО «Норд» Верховный Суд не сохранил
ООО «Норд» тоже настаивало на отказе в освобождении Дорофеева от обязательств. Но Верховный Суд крайне критически оценил поведение самого кредитора: в определении подробно разобраны многолетнее использование процессуальных инструментов, многочисленные ходатайства и действия, приводившие к затягиванию дела.
Показателен один из последних эпизодов. После того как жалобу Дорофеева передали на рассмотрение коллегии, общество 13 июля 2026 года подало новое заявление об оспаривании сделки — без документов об уплате госпошлины и о направлении заявления третьим лицам. Заявление оставили без движения. Суд расценил это как ещё один спор, инициированный «в поддержку» довода о незавершённых спорах.
Сохранить после банкротства требование на 4,45 млн рублей перед кредитором, который сам недобросовестно использовал процедуру, означало бы дать ему преимущество вследствие собственного поведения. Более того, в резолютивной части ВС направил в арбитражный суд вопрос о наложении на ООО «Норд» судебного штрафа.
С ФНС ситуация была иной.
Почему Верховный Суд сохранил именно требование налогового органа
Мотивировку Суд сформулировал так:
«Кредитором, также возражающим против освобождения должника от обязательств, но не допускавшим злоупотреблений со своей стороны, является Федеральная налоговая служба».
Первое отличие очевидно: в поведении ФНС Суд не установил злоупотреблений, выявленных у ООО «Норд».
Но мотивировка на этом не заканчивается. Если бы значение имела только процессуальная добросовестность ФНС, Суду было бы достаточно сослаться на неё. Коллегия добавила ещё один аргумент — установленную статьёй 57 Конституции РФ обязанность каждого платить законно установленные налоги и сборы. И лишь соединив эти обстоятельства, пришла к выводу:
«…судебная коллегия полагает соразмерным отказать должнику в освобождении от требований данного конкретного кредитора».
По отчёту финансового управляющего непогашенное требование ФНС составляло 4 383 руб. 62 коп. (часть налогового долга, 13,4 тыс. руб., была погашена за счёт продажи квартиры).
Таким образом, требование ФНС выделено не произвольно — в мотивировке прослеживается последовательная цепочка рассуждений.
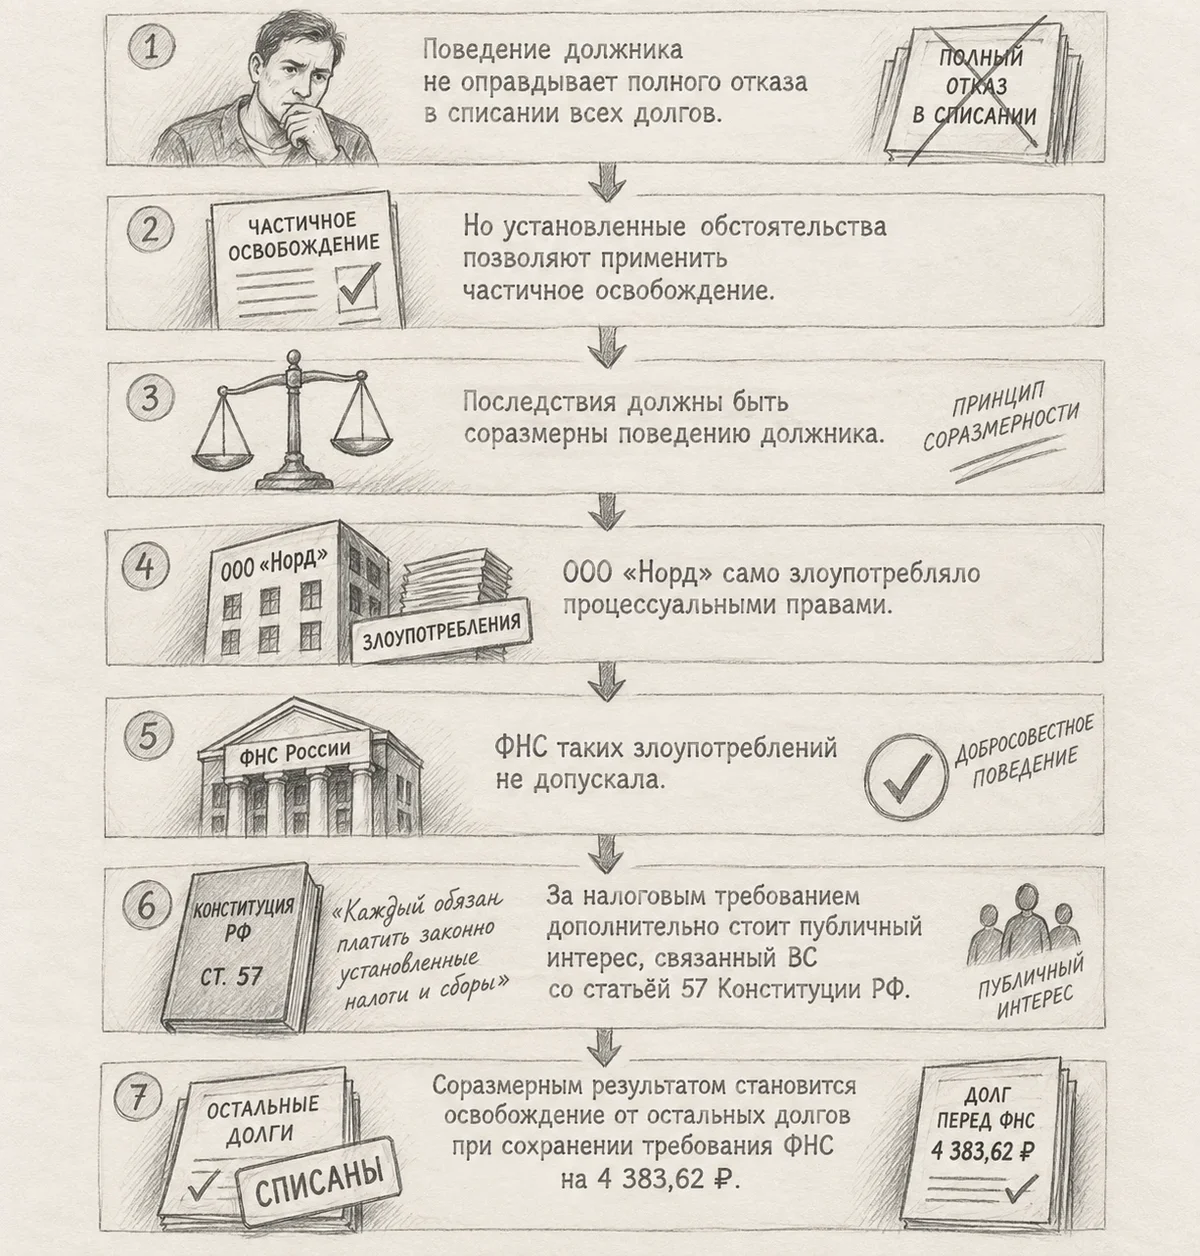
Значит ли это, что налоговые долги теперь не списываются при банкротстве?
Нет. Такого общего правила Верховный Суд не сформулировал, и это важное ограничение позиции.
В определении нет вывода о том, что любое требование налогового органа должно автоматически пережить банкротство гражданина. Сохранение требования ФНС стало результатом применения принципа соразмерности к совокупности обстоятельств конкретного дела — и прежде всего к установленному факту: трудоспособный должник не стремился трудоустроиться. Без основания для частичного отказа в освобождении вопрос о выборе «сохраняемого» кредитора не возник бы вовсе.
Публичный интерес стал самостоятельным элементом мотивировки
При этом недооценивать другую сторону определения тоже не стоит. Суд мог ограничиться констатацией отсутствия злоупотреблений со стороны ФНС, но дополнительно сослался на статью 57 Конституции РФ.
Отсюда осторожный, но значимый вывод:
публично-правовая природа налогового требования может учитываться судом при выборе обязательства, которое сохраняется при частичном освобождении гражданина от долгов.
ФНС в других делах получает аргумент: если суд уже пришёл к выводу о необходимости частичного освобождения, публичная природа налогового требования может быть приведена в пользу сохранения именно задолженности перед бюджетом.
Но на следующий вопрос определение пока не отвечает: достаточно ли одного публичного характера налогового требования для его сохранения, или нужны дополнительные обстоятельства, оправдывающие частичный отказ в освобождении? Ответ даст последующая практика.
Что произошло с остальными долгами
Результат Верховный Суд закрепил в резолютивной части определения:
«Отказать Дорофееву Павлу Сергеевичу в освобождении от требования Федеральной налоговой службы».
От остальных требований кредиторов Дорофеев освобождён, включая требования, не заявленные в ходе процедуры банкротства. Итог выглядит необычно:
- банкротство завершено;
- основная масса обязательств списана;
- одно требование — ФНС на 4 383,62 ₽ — сохранилось.
Оставался ещё один вопрос — незавершённые обособленные споры.
Нужно ли сохранять всё банкротство из-за незавершённых споров
Применительно к обстоятельствам этого дела Верховный Суд ответил отрицательно. Нерассмотренными оставались два заявления ООО «Норд» об оспаривании сделок и заявление о бездействии финансового управляющего, но эти споры, по мнению ВС, не препятствуют завершению процедуры.
Причина — процедура использовалась ООО «Норд» в недобросовестных целях, и её сохранение только ради этих споров означало бы продолжение и без того чрезмерно затянувшегося банкротства.
Отсюда важное разграничение: наличие незавершённого обособленного спора не тождественно необходимости продолжать всё дело о банкротстве. Суду нужно установить, какое реальное значение результат такого спора ещё имеет для конкурсной массы и кредиторов.
Что тогда происходит с обособленными спорами
Здесь сохранённое требование ФНС приобретает ещё одно значение. Верховный Суд прямо указал:
«Единственным кредитором, требование которого сохраняется после завершения настоящего дела о банкротстве, является Федеральная налоговая служба…»
И разъяснил, что ФНС не лишена возможности участвовать в оставшихся обособленных спорах (ст. 6 ГК РФ, подп. 3 п. 2 ст. 61.17 Закона о банкротстве). Получается процессуальная конструкция:
- основное дело о банкротстве завершается;
- от большинства обязательств гражданин освобождён;
- одно требование продолжает существовать;
- остаются незавершённые обособленные споры;
- кредитор, сохранивший материально-правовой интерес, может участвовать в их рассмотрении.
Это позволяет не держать открытой всю процедуру банкротства только ради формально не законченных разбирательств.
Главное — существует ли ещё защищаемый имущественный интерес
Допустим, кредитор оспаривает сделку гражданина, рассчитывая вернуть имущество в конкурсную массу. Пока его требование существует, смысл спора очевиден: возвращённое имущество может пойти на расчёты с ним.
Но если гражданин уже освобождён от этого требования, возникает вопрос: какой имущественный интерес продолжает защищаться спором? Судебный процесс не должен существовать только потому, что когда-то был начат.
Поэтому в деле Дорофеева важно, что требование ФНС не исчезло: у налогового органа сохранился материально-правовой интерес, потенциально связанный с результатами незаконченных споров.
Что это означает для гражданина после завершения банкротства
Формула «банкротство завершено — все долги списаны» юридически слишком упрощена. После завершения реализации имущества нужно смотреть прежде всего на содержание судебного акта. Возможна более сложная ситуация:
- процедура реализации имущества завершена;
- гражданин освобождён от большинства требований;
- отдельное обязательство сохранено;
- внутри дела остались незавершённые обособленные споры;
- кредитор, чьё требование сохранилось, продолжает иметь интерес в их результате.
Именно так сложилось в деле Дорофеева. Завершение банкротства и окончательное прекращение всех связанных с ним правоотношений могут не совпадать во времени.
Что из позиции Верховного Суда можно применять к другим делам
- Освобождение от долгов не обязательно строится по принципу «всё или ничего». ВС прямо допускает частичное освобождение в соответствии с принципом соразмерности.
- Значение имеет не только поведение должника, но и поведение кредиторов. Кредитор, злоупотреблявший процессуальными правами, рискует не получить «сохранения» своего требования.
- Публично-правовая природа требования может учитываться при выборе обязательства, которое сохраняется при частичном освобождении. В этом деле ВС прямо связал решение по требованию ФНС со статьёй 57 Конституции РФ.
- Незавершённые обособленные споры сами по себе не означают, что вся процедура банкротства должна продолжаться.
- Кредитор, требование которого сохранилось, в определённых обстоятельствах может участвовать в оставшихся обособленных спорах и после завершения основного дела.
Граница этих выводов: определение не позволяет утверждать, что все налоговые долги должны сохраняться после банкротства. ВС разрешил конкретное дело с учётом совокупности исключительных обстоятельств. Насколько далеко суды распространят аргумент о публичном интересе, покажет практика.
Практический вывод
Самое интересное в деле № А82-22452/2018 — не то, что после многолетнего банкротства у гражданина остался долг перед ФНС в 4 383,62 ₽, а механизм, который использовал Верховный Суд.
Коллегия не стала выбирать между полным списанием всех долгов и полным отказом в освобождении. Она применила принцип соразмерности, оценила поведение должника, отдельно — поведение кредиторов, и индивидуализировала последствия банкротства. Для выбора сохраняемого требования Суд использовал ещё один критерий — публично-правовую природу налоговой обязанности.
Поэтому определение правильнее читать не как новое правило «налоги после банкротства не списываются», а как более тонкую позицию:
если обстоятельства дела требуют частичного, а не полного освобождения гражданина от долгов, характер конкретного требования, публичный интерес и поведение кредитора могут иметь значение при определении того, какое обязательство сохранится после банкротства.
Границы применения этого подхода теперь предстоит определить судебной практике.
Связанные материалы
Это же дело с других сторон: о разумных сроках процедуры — «Сколько может длиться банкротство физического лица», о злоупотреблениях кредиторов — «Недобросовестное процессуальное поведение участников в деле о банкротстве», о контроле за управляющим — «Судебный контроль в банкротстве физического лица». Об основаниях отказа в списании долгов — «Когда банкротство может не помочь».
Источники
Судебный акт:
- Определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 03.09.2026 № 301-ЭС21-23756(4) по делу № А82-22452/2018 (резолютивная часть объявлена 24.08.2026, полный текст изготовлен 03.09.2026). Текст также доступен в системе ГАРАНТ.
Нормы и разъяснения, на которые сослался Суд:
- Статья 57 Конституции РФ.
- Пункты 1 и 4 статьи 1, пункты 2 и 4 статьи 10, статья 6 Гражданского кодекса РФ.
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», статья 213.28 и подпункт 3 пункта 2 статьи 61.17.
- Обзор судебной практики по делам о банкротстве граждан, утверждённый Президиумом Верховного Суда РФ 18.06.2025, пункт 63.
Банкротство физических лиц
Полное сопровождение процедуры под ключ. Первая консультация и оценка перспектив — бесплатно.
Проверить свою ситуацию →Читайте также
Часто задаваемые вопросы
Может ли после завершения банкротства остаться долг?
Да. Завершение реализации имущества и освобождение от всех обязательств — не одно и то же. Закон предусматривает исключения из освобождения от долгов, а в деле № А82-22452/2018 Верховный Суд дополнительно применил частичное освобождение от обязательств.
Почему Верховный Суд сохранил именно задолженность перед ФНС?
Суд применил принцип соразмерности: должник, будучи трудоспособным, не стремился трудоустроиться, поэтому полное освобождение было признано несоразмерным. Из кредиторов Суд выбрал ФНС, поскольку та не допускала злоупотреблений, и отдельно сослался на статью 57 Конституции РФ — обязанность платить законно установленные налоги и сборы.
Означает ли это, что налоговые долги теперь не списываются при банкротстве?
Нет. Верховный Суд такого общего правила не сформулировал. Сохранение требования ФНС стало результатом индивидуальной оценки обстоятельств конкретного дела и механизма частичного освобождения от долгов.
Может ли суд завершить банкротство, если внутри дела остались незавершённые споры?
Да, при определённых обстоятельствах. В деле Дорофеева Верховный Суд признал оставшиеся обособленные споры, инициированные кредитором, злоупотреблявшим процессуальными правами, не препятствующими завершению процедуры.
Что происходит с такими спорами после завершения банкротства?
Это зависит от содержания спора и сохранившегося материального интереса. Верховный Суд указал, что ФНС как единственный кредитор, требование которого сохранилось, не лишена возможности участвовать в оставшихся обособленных спорах.
Статья носит информационный характер и не заменяет консультацию юриста. Нормы законодательства указаны на дату публикации.
Комментарии
Загрузка комментариев…